Perché costruire il proprio futuro finanziario non significa diventare esperti di investimenti, ma iniziare abbastanza presto da permettere al tempo di lavorare insieme a noi.
Se hai venticinque anni e hai appena iniziato a lavorare, probabilmente la pensione è una delle ultime cose a cui hai voglia di pensare.
Ed è anche comprensibile.
A quell'età ci sono una carriera da costruire, una casa che forse vorresti comprare, viaggi da fare, esperienze da vivere e magari una famiglia che ancora non esiste nemmeno nei tuoi programmi. Pensare a come vivrai economicamente tra quarant'anni sembra quasi un esercizio di fantascienza.
Il problema è che proprio quei quarant'anni che oggi sembrano interminabili potrebbero essere il patrimonio più importante che possiedi.
Non perché tu debba passare la giovinezza preoccupandoti della pensione, anzi. L'obiettivo dovrebbe essere esattamente l'opposto: costruire progressivamente le condizioni economiche che un giorno ti permetteranno di avere più libertà, senza essere costretto a recuperare tutto negli ultimi dieci o quindici anni della tua vita lavorativa.
Per capire quanto sia importante, possiamo partire da due numeri.
Il primo riguarda quello che potremmo ricevere domani. Il secondo riguarda quello che possiamo iniziare a costruire oggi.
Una pensione potrebbe non bastare a mantenere la vita che avevi prima
Il sistema pensionistico italiano è profondamente diverso da quello che ha accompagnato le generazioni precedenti e il passaggio al sistema contributivo ha reso sempre più importante il rapporto tra quanto versiamo durante la nostra carriera e quanto riceveremo una volta usciti dal mondo del lavoro.
Le proiezioni sul cosiddetto tasso di sostituzione, cioè il rapporto tra l'ultimo reddito da lavoro e la prima pensione, raccontano una realtà che soprattutto le generazioni più giovani dovrebbero conoscere.
Per molte carriere future la pensione pubblica potrebbe rappresentare soltanto una parte dell'ultimo reddito percepito.
Facciamo un esempio molto semplice.
Immagina di arrivare alla fine della tua carriera con un reddito di 2.000 euro al mese e di esserti abituato, negli anni, a organizzare la tua vita intorno a quella disponibilità economica.
Poi arriva la pensione e quella cifra improvvisamente si riduce.
Le spese, però, non necessariamente fanno altrettanto.
La casa continua ad avere dei costi, bisogna mangiare, muoversi, curarsi, aiutare eventualmente i propri figli e, soprattutto, sarebbe bello poter utilizzare finalmente parte del proprio tempo per viaggiare, coltivare passioni e godersi ciò che abbiamo costruito durante una vita di lavoro.
Arrivare alla pensione con molto tempo e poco denaro rischia di essere un paradosso piuttosto amaro.
La domanda allora non dovrebbe essere semplicemente “quanto prenderò di pensione?”
Dovrebbe diventare qualcosa di diverso:
“Quale parte del mio futuro voglio iniziare a costruire personalmente?”
Ed è qui che entra in gioco il secondo numero.
Duecento euro possono sembrare pochi, quarant'anni non lo sono affatto
Immaginiamo una persona che a venticinque anni decida di destinare 200 euro al mese al proprio futuro e continui a farlo fino ai sessantacinque anni.
In quarant'anni avrà versato personalmente 96.000 euro.
Ora ipotizziamo, esclusivamente a titolo di simulazione, che quel capitale venga investito nel tempo ottenendo un rendimento medio annualizzato del 7%.
Il risultato teorico finale può superare i 500.000 euro.
Naturalmente questo non significa che investendo 200 euro al mese qualcuno possa garantirti mezzo milione di euro. I mercati non crescono in linea retta, i rendimenti futuri non sono conosciuti e un rendimento medio ipotizzato non deve mai essere confuso con una promessa.
Ma quello che ci interessa comprendere è il meccanismo.
Perché hai versato 96.000 euro e il risultato teorico è enormemente superiore?
La risposta è una delle cose più semplici e allo stesso tempo più potenti della finanza personale: l'interesse composto.
Quando il capitale produce un rendimento e quel rendimento rimane investito, l'anno successivo non lavora più soltanto il denaro che hai versato tu. Comincia a lavorare anche ciò che quel denaro ha prodotto negli anni precedenti.
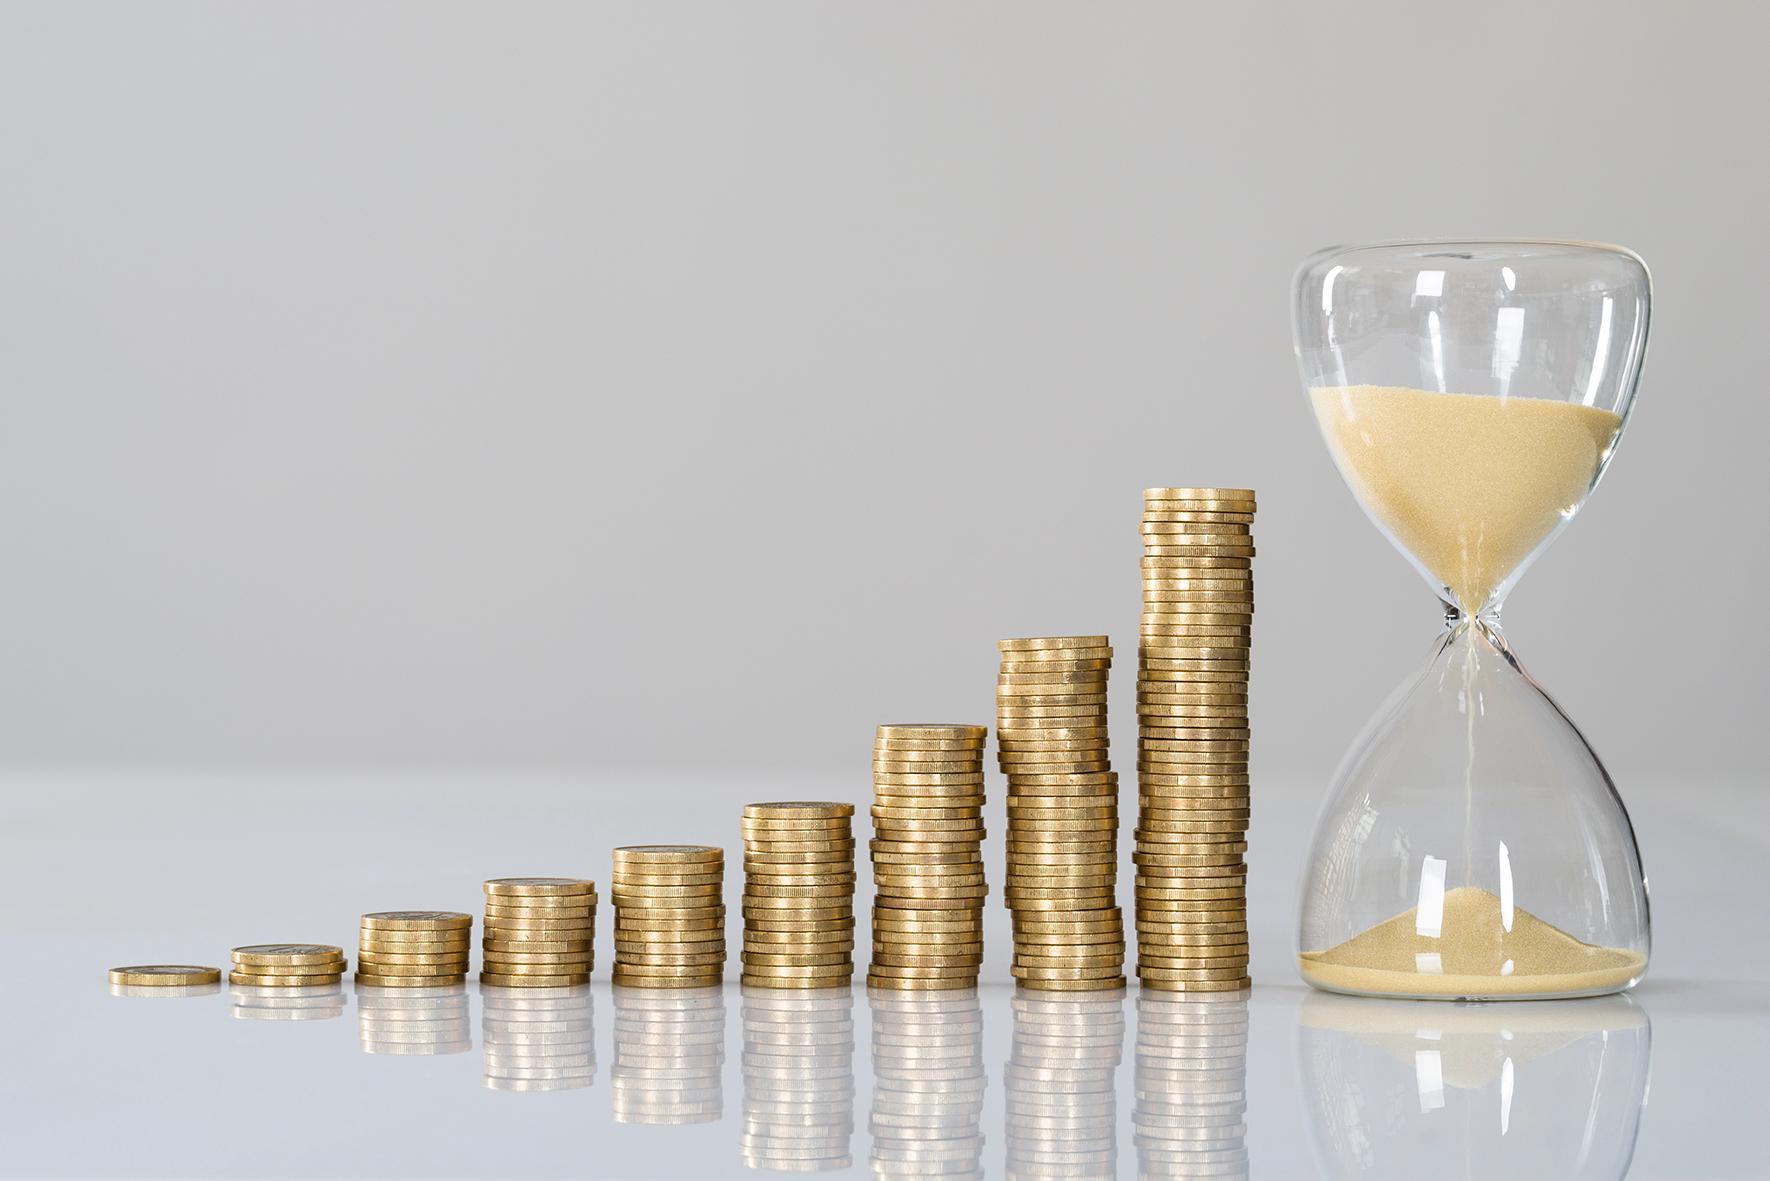
All'inizio sembra succedere poco.
Poi qualcosa cambia.
Dopo dieci anni, ipotizzando sempre gli stessi 200 euro mensili e lo stesso rendimento medio, i 24.000 euro versati potrebbero essere diventati circa 34.000.
Dopo vent'anni avresti versato 48.000 euro e il capitale potrebbe essere nell'ordine dei 100.000.
Dopo trent'anni i tuoi versamenti sarebbero arrivati a 72.000 euro, mentre il capitale potrebbe trovarsi intorno ai 240.000.
Ed è soprattutto nell'ultimo tratto che la curva comincia a diventare impressionante.
Dopo quarant'anni hai versato complessivamente 96.000 euro, ma il capitale teorico può aver superato il mezzo milione.
Non sono gli ultimi dieci anni a essere magicamente più redditizi degli altri.
Sono i trent'anni precedenti che hanno costruito una massa di capitale sufficientemente grande perché l'interesse composto possa finalmente mostrare tutta la sua forza.
Ed è qui che arriviamo al concetto che considero davvero importante.
Quando sei giovane hai qualcosa che il denaro non può comprare
Se hai poco più di vent'anni probabilmente pensi di avere pochi soldi.
Ed è molto probabile che sia vero.
Ma possiedi qualcosa che una persona di cinquant'anni, anche con un reddito molto più alto del tuo, non potrà mai acquistare.
Hai tempo. Facciamo un altro esempio.
Una persona che inizia a ventidue anni a investire 100 euro al mese ha davanti a sé quarantatré anni prima di arrivare a sessantacinque.
Chi decide di iniziare a trentacinque anni ha perso tredici di quegli anni.
Per raggiungere un risultato simile dovrà quindi compensare il tempo perduto versando molto di più ogni mese.
È una differenza enorme, perché ci fa capire che costruire un patrimonio non è necessariamente una gara a chi guadagna di più.
Molto spesso è una combinazione tra quanto riesci a mettere da parte, quanto tempo lasci lavorare quel denaro e quanto sei capace di rimanere coerente con il percorso che hai scelto.
Questo cambia anche il modo di guardare ai primi anni della propria vita lavorativa.
Non devi necessariamente aspettare di guadagnare 3.000 euro al mese per iniziare.
Potresti iniziare con cinquanta. Poi cento. Poi duecento.
Quando il reddito aumenterà, potrai aumentare anche ciò che destini al tuo futuro.
Quello che non potrai fare sarà tornare indietro e ricomprare gli anni che hai lasciato passare.
Ma allora bisogna iniziare subito a investire?
Qui nasce uno degli equivoci più comuni.
Quando qualcuno comprende la forza dell'interesse composto, la prima reazione potrebbe essere quella di aprire immediatamente un conto titoli e iniziare a comprare qualcosa.
Io credo che il percorso debba cominciare un passo prima.
Prima di diventare investitori dobbiamo imparare a essere risparmiatori.
Sembra una distinzione banale, ma non lo è affatto.
Puoi conoscere perfettamente gli ETF, sapere come funzionano le obbligazioni e seguire quotidianamente i mercati, ma se ogni mese spendi tutto ciò che guadagni non avrai capitale da investire.
Per questo trovo estremamente efficace il principio del Pay Yourself First.
Invece di vivere tutto il mese e mettere da parte quello che eventualmente rimane alla fine, si rovescia completamente il processo.
Arriva lo stipendio e una parte viene immediatamente destinata al futuro.
Solo dopo utilizzi ciò che rimane per vivere.
La differenza sembra piccola, ma psicologicamente cambia tutto.
Se aspetti la fine del mese per risparmiare, il risparmio deve competere continuamente con cene, acquisti, weekend, abbonamenti e mille piccole spese che sembrano sempre più urgenti di qualcosa che succederà tra trent'anni.
Se invece automatizzi il processo, elimini buona parte della decisione.
Il denaro arriva e una quota viene spostata automaticamente.
Non devi essere disciplinato dodici volte all'anno.
Devi esserlo una volta sola, quando imposti il meccanismo.
Ed è proprio per questo che non esiste necessariamente una cifra corretta per tutti.
Duecento euro possono essere sostenibili per una persona e completamente irrealistici per un'altra. Ha molto più senso individuare una percentuale compatibile con il proprio reddito e con le proprie spese, iniziando magari dal 5 o dal 10% e aumentandola quando le condizioni lo permettono.
L'obiettivo non è soffrire oggi per vivere domani.
È trovare un equilibrio che possa essere mantenuto abbastanza a lungo da produrre risultati.
Questo, in fondo, è esattamente il significato che attribuisco al Work Life Balance anche quando parliamo di denaro.
Prima di costruire il futuro devi proteggere il presente
C'è però un altro passaggio che considero fondamentale.
Immagina di avere iniziato il tuo piano di investimento da un anno. Hai accumulato qualche migliaio di euro, sei soddisfatto e per la prima volta hai la sensazione di stare costruendo qualcosa.
Poi si rompe la macchina.
Oppure perdi il lavoro.
Arriva una spesa medica importante o semplicemente uno di quegli imprevisti che la vita, prima o poi, presenta a tutti.
Hai bisogno immediatamente di 4.000 euro.
Se tutti i tuoi risparmi sono investiti, potresti essere costretto a vendere proprio in quel momento. E se nel frattempo i mercati stanno attraversando una fase negativa, rischierai di trasformare una perdita temporanea in una perdita reale.
Ecco perché il fondo di emergenza viene prima dell'investimento.
Tre o sei mesi delle proprie spese essenziali possono rappresentare un riferimento ragionevole, da adattare naturalmente alla situazione personale.
Chi ha un lavoro molto stabile, poche responsabilità familiari e spese contenute avrà esigenze diverse da un lavoratore autonomo con figli, mutuo e reddito variabile.
Il punto non è quindi raggiungere un numero perfetto.
È creare un cuscinetto che permetta agli investimenti di fare il loro lavoro senza essere continuamente minacciati dagli imprevisti della vita quotidiana.
Il fondo di emergenza non deve entusiasmarti.
Non deve necessariamente produrre grandi rendimenti.
Deve esserci quando ne hai bisogno.
Non serve a farti diventare più ricco. Serve a impedirti di diventare fragile.
E questa, per me, è già una forma di rendimento.
Investire dovrebbe essere molto più noioso di quanto immaginiamo
Una volta costruito il proprio equilibrio finanziario, creato il fondo di emergenza e automatizzato il risparmio, possiamo finalmente parlare di investimento.
Ed è proprio qui che molte persone iniziano inutilmente a complicare tutto.
ETF tecnologici, intelligenza artificiale, mercati emergenti, materie prime, criptovalute, aziende che promettono di rivoluzionare il mondo e il settore che negli ultimi dodici mesi ha ottenuto le performance migliori.
Sembra quasi che un portafoglio debba essere complicato per essere intelligente.
Non è necessariamente così.
Per chi ha davanti un orizzonte temporale molto lungo, una possibile soluzione da approfondire può essere partire studiando strumenti ampiamente diversificati, come gli ETF azionari globali, che permettono di esporsi attraverso un singolo strumento a centinaia o migliaia di aziende distribuite in diversi Paesi e settori.
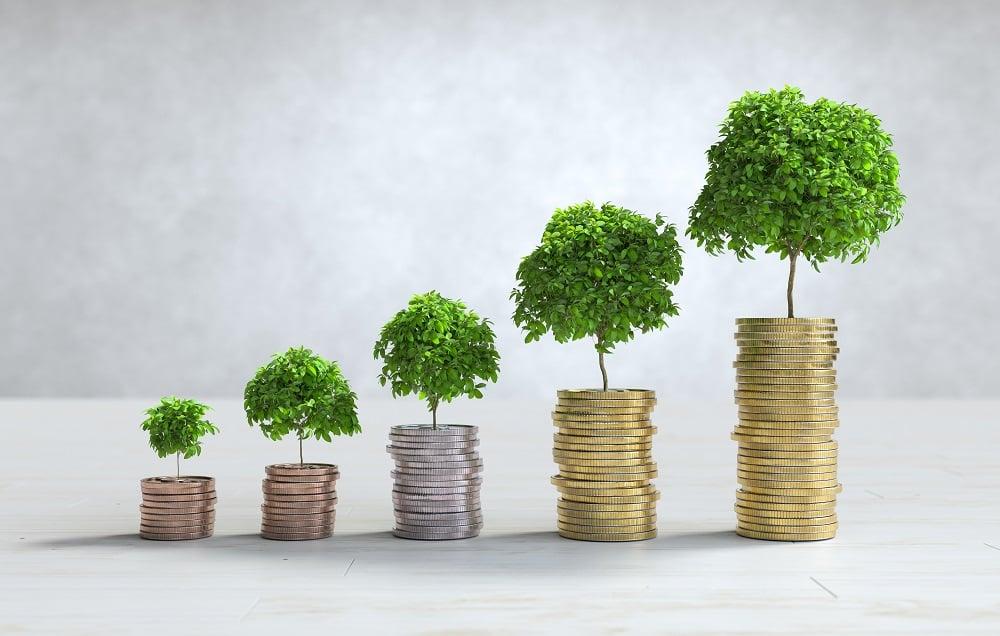
Questo non significa che un ETF globale sia automaticamente adatto a chiunque.
Un investimento azionario può subire oscillazioni molto importanti e richiede un orizzonte temporale e una tolleranza al rischio coerenti.
Significa semplicemente comprendere un principio che trovo molto importante:
prima impara a gestire qualcosa di semplice, poi eventualmente aggiungi complessità.
Con il tempo, aumentando il patrimonio e soprattutto cambiando gli obiettivi, il portafoglio potrà evolvere.
Potrà aumentare la componente obbligazionaria quando alcuni obiettivi si avvicinano o quando diminuisce la nostra capacità di sopportare forti oscillazioni. Potrà essere valutata una quota di oro con funzione di diversificazione. Altri strumenti potranno eventualmente trovare spazio se ne comprendiamo davvero rischi e caratteristiche.
Ma aggiungere strumenti non significa automaticamente migliorare un portafoglio.
A volte significa soltanto renderlo più difficile da capire e, soprattutto, più difficile da mantenere quando arriveranno i momenti complicati.
Il vero problema arriverà quando vedrai il segno meno
È facile dichiararsi investitori di lungo periodo mentre il mercato sale.
La vera prova arriva quando smette di farlo.
Prima o poi accadrà.
Non sappiamo se sarà l'anno prossimo o tra sette anni, ma chi investe per decenni deve mettere in conto di attraversare crisi, recessioni, guerre, bolle finanziarie e crolli di mercato.
Potresti aprire l'applicazione del tuo broker e vedere che il capitale costruito con mesi o anni di risparmi vale improvvisamente il 20 o il 30% in meno.
Ed è in quel momento che tutto ciò che sembrava chiarissimo leggendo un libro o guardando un grafico diventa molto più difficile.
Perché i numeri sullo schermo sono diventati i tuoi soldi.
Potresti essere tentato di sospendere il PAC aspettando che “le cose si sistemino”.
Potresti voler vendere.
Potresti convincerti che questa volta sia diverso e che rientrerai quando il mercato sarà tornato tranquillo.
Il problema è che un Piano di Accumulo nasce proprio per attraversare anche quei periodi.
Quando i prezzi scendono, lo stesso versamento permette di acquistare un numero maggiore di quote. Se l'investimento scelto rimane coerente con il nostro piano e con il nostro orizzonte temporale, interrompere sistematicamente gli acquisti durante le fasi negative può significare eliminare proprio una delle caratteristiche fondamentali del PAC.
Questo non significa continuare ciecamente qualsiasi investimento.
Significa distinguere tra un cambiamento reale delle nostre condizioni o dei nostri obiettivi e la semplice paura provocata dalla volatilità.
Sono due cose profondamente diverse.
Il portafoglio perfetto spesso viene distrutto da chi lo possiede
Possiamo passare settimane a discutere se un ETF abbia un TER dello 0,15% o dello 0,20%, quale indice sia leggermente migliore o quale combinazione teorica abbia prodotto storicamente il miglior rapporto rischio-rendimento.
Sono analisi utili.
Ma rischiano di farci perdere di vista qualcosa di molto più importante.
Il comportamento dell'investitore può incidere sul risultato molto più di tanti piccoli dettagli dello strumento scelto.
Cambiare strategia ogni sei mesi perché abbiamo letto qualcosa online, inseguire il settore che è appena salito, interrompere gli acquisti durante una crisi, vendere per paura e ricomprare quando i mercati hanno già recuperato sono comportamenti capaci di compromettere anche un piano costruito molto bene.
Poi ci sono i costi.
Una commissione di cinque euro sembra irrilevante, ma su un investimento mensile di 200 euro significa perdere immediatamente il 2,5% del versamento.
Ripetuto per anni, quel piccolo attrito diventa denaro che non partecipa più alla crescita del capitale e quindi nemmeno all'interesse composto.
Per questo costruire un buon piano finanziario non significa soltanto scegliere dove mettere i soldi.
Significa creare un sistema sufficientemente semplice, economico e coerente da poter essere mantenuto per molti anni.
Quarant'anni passeranno comunque
Torniamo allora al ragazzo di venticinque anni da cui siamo partiti.
Oggi pensa alla pensione e gli sembra lontanissima.
Ha ragione.
Lo è, ed è proprio questo il suo vantaggio.
Non deve necessariamente avere molto capitale, conoscere perfettamente i mercati o costruire domani mattina il portafoglio definitivo della sua vita.
Deve iniziare a comprendere come funziona il denaro.
Imparare a spendere meno di quanto guadagna senza rinunciare a vivere.
Costruire una riserva che lo protegga dagli imprevisti.
Automatizzare una parte del proprio risparmio.
Investire soltanto ciò che può lasciare lavorare abbastanza a lungo.
Aumentare progressivamente quella cifra quando crescerà il suo reddito.
E soprattutto lasciare al tempo la possibilità di fare qualcosa che lui, da solo, non potrebbe fare.
Perché possiamo recuperare un investimento sbagliato.
Possiamo cambiare strategia.
Possiamo aumentare il nostro reddito, imparare una nuova competenza, modificare il portafoglio e correggere molte delle decisioni finanziarie prese durante la vita.
C'è però una cosa che nessun rendimento futuro potrà restituirci.
Il tempo che abbiamo deciso di non utilizzare.
È per questo che quando penso alla costruzione del futuro finanziario non penso innanzitutto alla Borsa, agli ETF o alla pensione.
Penso alla libertà.
Alla possibilità, un giorno, di scegliere se continuare a lavorare perché ci piace e non soltanto perché dobbiamo farlo. Alla possibilità di affrontare un imprevisto senza vedere crollare tutto ciò che abbiamo costruito. Alla possibilità di aiutare le persone che amiamo senza mettere in pericolo noi stessi. Alla possibilità di avere finalmente tempo e anche le risorse per poterlo vivere.
Non serve costruire tutto oggi.
Serve iniziare a costruire.
Perché tra dieci, venti o quarant'anni quel tempo sarà passato comunque.
La vera differenza sarà ciò che avremo costruito mentre passava.
👉 Se vuoi capire come trasformare questi concetti in un percorso concreto, prenota una consulenza con me. Partiremo dai tuoi obiettivi, non dal prodotto da venderti.
Il futuro si costruisce oggi, non domani.