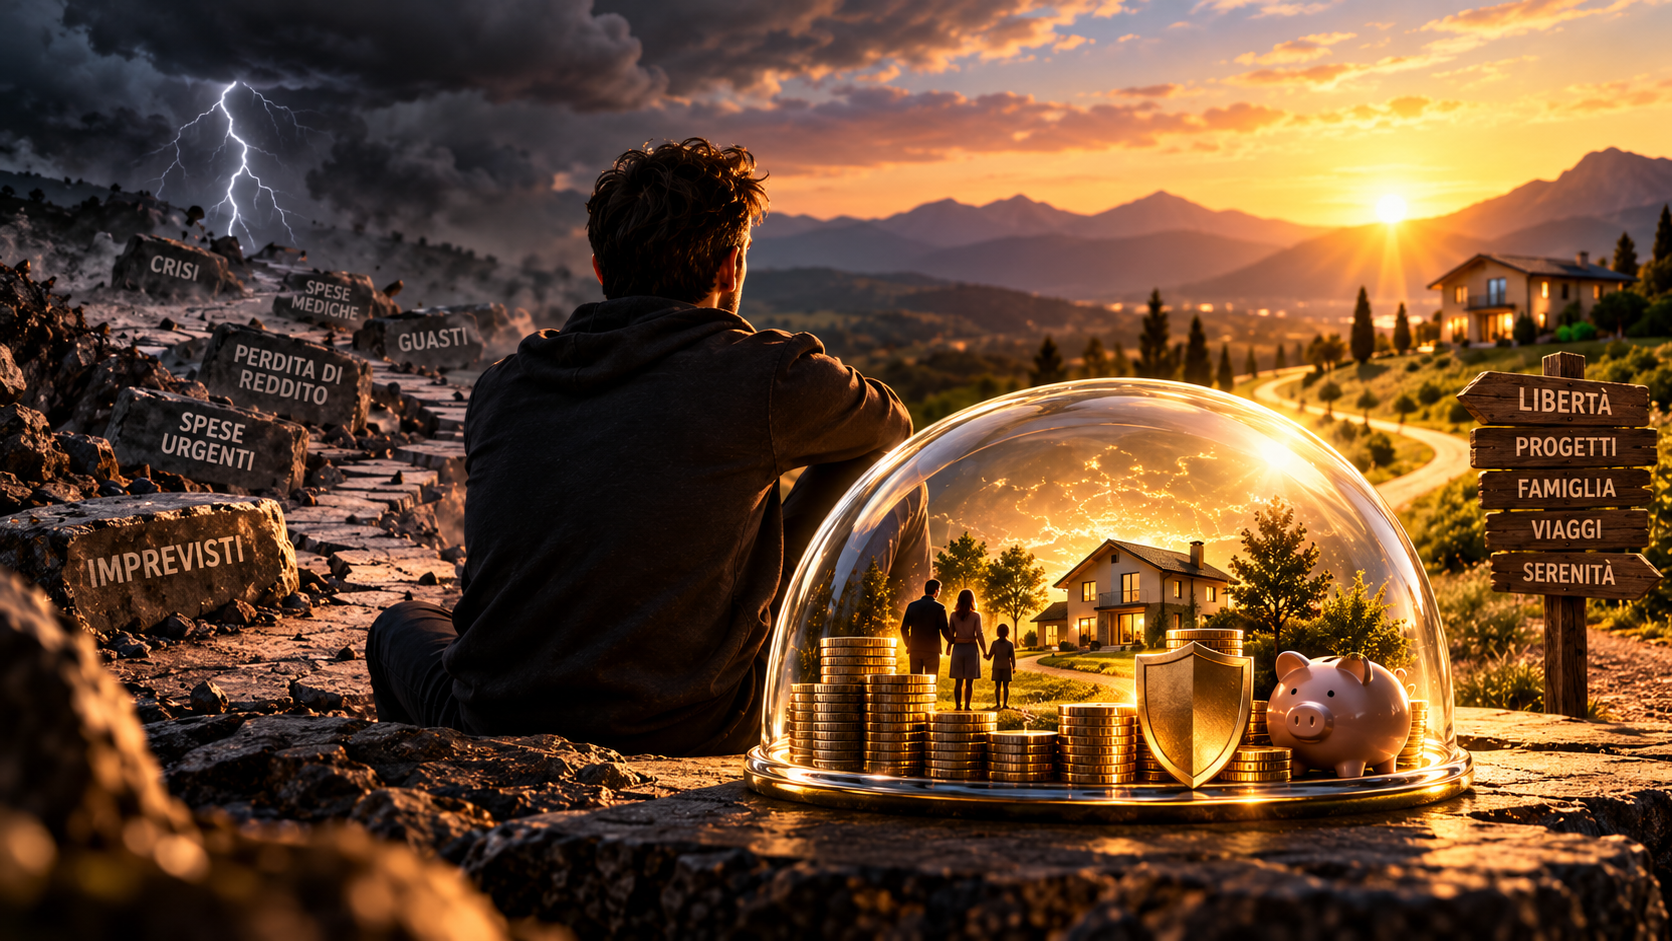
Ci preoccupiamo spesso di come far crescere i nostri risparmi, ma raramente ci chiediamo quanto siamo preparati a proteggerli. Eppure, prima ancora di cercare il rendimento migliore, dovremmo costruire quella tranquillità economica che ci permette di affrontare le difficoltà senza rinunciare ai nostri progetti.
Quando tutto sembra andare secondo i piani
Immagina una famiglia come tante, con due stipendi che arrivano regolarmente, un mutuo da pagare, qualche piccolo risparmio e una serie di progetti che lentamente stanno prendendo forma. Magari c'è una vacanza da organizzare, qualche lavoro da fare in casa oppure il desiderio di iniziare finalmente a investire una parte del denaro che, con qualche sacrificio, si riesce a mettere da parte ogni mese.
La situazione economica è abbastanza tranquilla e, proprio perché le cose sembrano funzionare, si comincia a guardare al futuro con maggiore ottimismo. Si leggono articoli sugli ETF, si scopre il funzionamento dell'interesse composto e si comprende quanto possa essere importante iniziare presto a investire, anche attraverso piccoli versamenti periodici.
Poi, durante un normale fine settimana, compare una macchia di umidità sul soffitto del soggiorno.
All'inizio sembra una cosa da poco, magari una piccola infiltrazione che si risolverà con una riparazione relativamente economica. Nel giro di qualche giorno, però, il problema si rivela più serio del previsto: una perdita nascosta nell'impianto idraulico ha danneggiato una parte della parete e del pavimento, rendendo necessario un intervento urgente.
Tra ricerca della perdita, riparazione e ripristino delle parti danneggiate, il preventivo arriva a 3.500 euro.
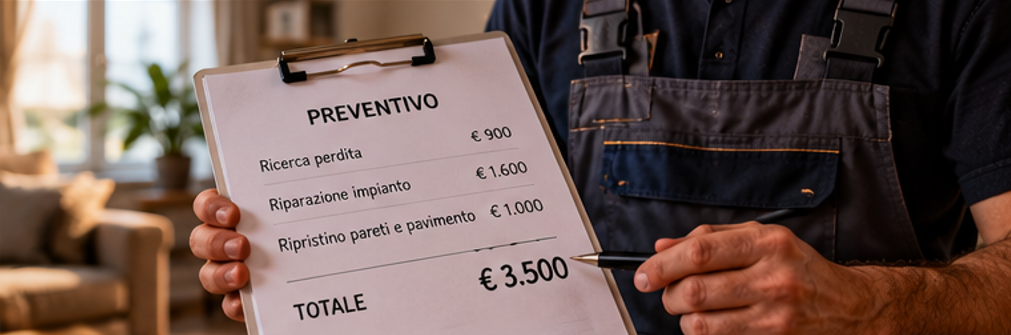
Non è una tragedia, naturalmente, ma è una di quelle situazioni che possono cambiare improvvisamente l'equilibrio economico di una famiglia, soprattutto quando quella somma non era stata prevista e non è possibile rimandare l'intervento.
A questo punto vorrei farti immaginare due scenari differenti.
Nel primo, la famiglia possiede una riserva di 10.000 euro, accantonata nel tempo proprio per affrontare situazioni impreviste. La spesa rimane fastidiosa, ma può essere sostenuta senza compromettere il pagamento del mutuo, senza chiedere denaro in prestito e senza modificare i progetti di lungo periodo.
Nel secondo scenario, invece, quasi tutti i risparmi sono stati investiti e sul conto corrente è rimasta soltanto la liquidità necessaria per affrontare le spese ordinarie. Gli stessi 3.500 euro diventano improvvisamente un problema molto più complicato, che potrebbe richiedere un finanziamento, l'utilizzo di una carta di credito oppure la vendita di una parte degli investimenti.
La perdita d'acqua è identica, così come lo è il costo della riparazione, ma le conseguenze economiche ed emotive possono essere profondamente diverse.
Ed è proprio questa differenza che vorrei approfondire, perché rappresenta il motivo per cui considero il fondo di emergenza uno degli strumenti più importanti della nostra educazione finanziaria.
Il denaro che non deve necessariamente produrre un rendimento
Quando iniziamo a interessarci alla gestione del denaro, uno dei primi concetti che impariamo riguarda l'inflazione e la progressiva perdita di potere d'acquisto dei nostri risparmi.
Scopriamo che lasciare grandi somme ferme sul conto corrente per molti anni può avere un costo e che investire con un orizzonte temporale adeguato può offrire opportunità di crescita del patrimonio, pur comportando inevitabilmente dei rischi.
È una consapevolezza importante, ma può portarci a commettere un errore piuttosto comune: considerare qualsiasi somma non investita come denaro sprecato.
Iniziamo così a ragionare esclusivamente in termini di rendimento, cercando di capire come far lavorare ogni euro disponibile e dimenticando che non tutto il nostro denaro deve necessariamente svolgere lo stesso compito.
Una parte può essere destinata alle spese quotidiane, un'altra ai progetti futuri e un'altra ancora agli investimenti di lungo periodo. Esiste però una componente del nostro patrimonio alla quale dovremmo assegnare una funzione completamente differente, perché il suo obiettivo non è farci guadagnare di più, ma proteggerci quando qualcosa non va come previsto.
Questa componente è il fondo di emergenza, una riserva di denaro facilmente accessibile che costruiamo per affrontare spese impreviste e realmente importanti oppure periodi nei quali le nostre entrate potrebbero diminuire o interrompersi.
Potremmo paragonarlo alle fondamenta di una casa, perché nessuno le vede quando ammira un edificio e difficilmente rappresentano la parte più interessante del progetto. Eppure, prima di scegliere l'arredamento, progettare una terrazza panoramica o aggiungere un altro piano, dobbiamo essere certi che la struttura sia sufficientemente solida da sostenere ciò che vogliamo costruire.
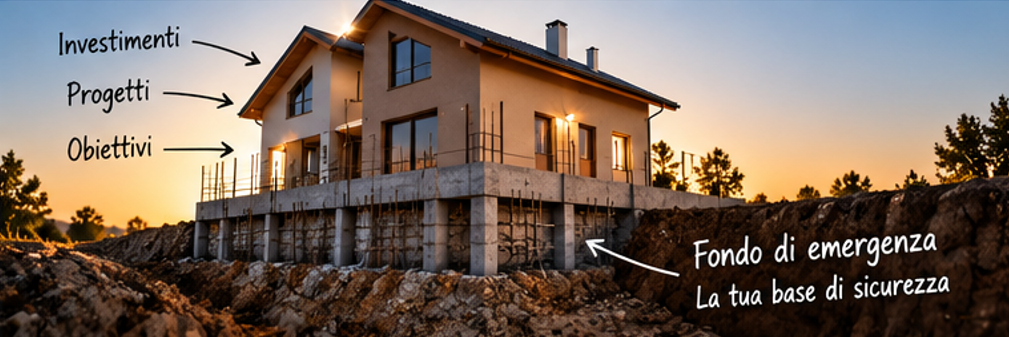
Nella nostra vita finanziaria accade qualcosa di molto simile, perché possiamo avere ottimi investimenti, un piano di accumulo ben organizzato e obiettivi ambiziosi, ma senza una riserva adeguata rischiamo di compromettere tutto alla prima difficoltà importante.
Due persone, lo stesso patrimonio e due modi diversi di affrontare la vita
Per comprendere meglio questo concetto, immaginiamo due persone che chiameremo Marco e Andrea.
Entrambi hanno quarant'anni, lavorano da molti anni e sono riusciti ad accumulare un patrimonio finanziario di 25.000 euro. Hanno una situazione familiare abbastanza simile, spese mensili confrontabili e condividono l'obiettivo di costruire nel tempo una maggiore tranquillità economica.
La differenza è nel modo in cui hanno organizzato i propri risparmi.
Marco ha investito 20.000 euro e ha mantenuto 5.000 euro disponibili su un conto separato, destinato esclusivamente alle emergenze. Andrea, invece, convinto che lasciare denaro fermo significhi perdere opportunità di rendimento, ha deciso di investire tutti i suoi 25.000 euro.
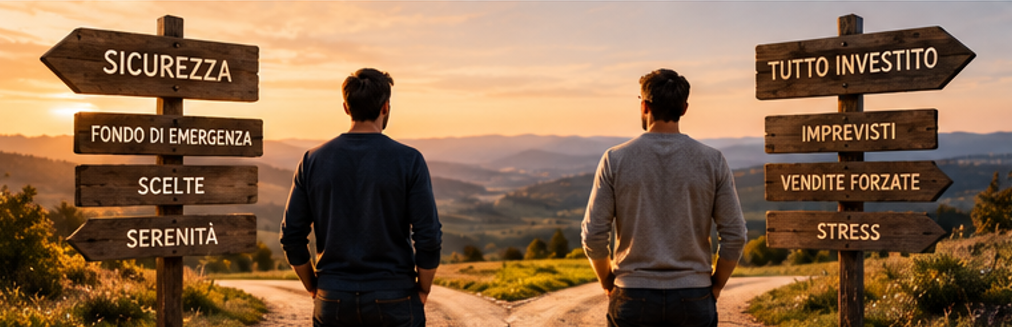
Per diversi anni Andrea potrebbe perfino ottenere risultati migliori, perché ha una somma superiore esposta ai mercati finanziari e, durante le fasi positive, questo può tradursi in una crescita maggiore del patrimonio.
Poi arriva un cambiamento inatteso.
L'azienda per cui lavorano attraversa un periodo difficile e, per alcuni mesi, entrambi subiscono una significativa riduzione del reddito. Le spese familiari, però, non diminuiscono automaticamente nella stessa proporzione, perché il mutuo continua a dover essere pagato e le necessità quotidiane rimangono sostanzialmente invariate.
Marco può utilizzare temporaneamente una parte della propria riserva, riorganizzare alcune spese e affrontare il periodo difficile senza essere immediatamente costretto a modificare il proprio portafoglio.
Andrea, non disponendo di liquidità sufficiente, potrebbe invece dover vendere una parte degli investimenti per sostenere le spese familiari, indipendentemente dal fatto che quello sia un momento favorevole oppure sfavorevole per farlo.
Questo non significa che la strategia di Marco produrrà necessariamente un rendimento superiore nel lungo periodo, perché mantenere liquidità comporta anche un costo opportunità. Significa però che Marco ha costruito una situazione finanziaria più flessibile, nella quale un imprevisto non si trasforma automaticamente nella necessità di prendere decisioni sugli investimenti.
È una differenza che considero fondamentale, perché la sicurezza economica non dipende soltanto dal valore complessivo del nostro patrimonio, ma anche dalla possibilità di utilizzarlo nel modo giusto e nel momento giusto.
Quanto denaro serve davvero per sentirsi protetti?
Arrivati a questo punto, la domanda più naturale riguarda la dimensione del fondo di emergenza, perché comprendere l'importanza di una riserva è relativamente semplice, mentre stabilire quanto denaro accantonare richiede qualche riflessione in più.
Probabilmente avrai già sentito parlare della regola dei tre o sei mesi di spese, un'indicazione molto diffusa che può rappresentare un buon punto di partenza, purché non venga interpretata come una formula valida automaticamente per chiunque.
Una coppia con due redditi stabili, una casa di proprietà e poche spese fisse potrebbe avere esigenze di protezione differenti rispetto a una famiglia con figli, un mutuo importante e un unico reddito.
Allo stesso modo, chi lavora come dipendente con entrate regolari potrebbe valutare la propria situazione in maniera diversa rispetto a un libero professionista, i cui incassi dipendono dall'andamento dell'attività e possono variare sensibilmente da un mese all'altro.
Per questo, prima ancora di stabilire una cifra, suggerisco di partire dalle spese realmente necessarie per mantenere un equilibrio economico sostenibile.
Supponiamo che una famiglia spenda mediamente 2.500 euro al mese, ma che una parte di questa somma sia destinata a ristoranti, attività ricreative, acquisti occasionali e altre spese che potrebbero essere temporaneamente ridotte durante un periodo difficile.
Se le spese essenziali ammontassero a 1.800 euro mensili, una riserva equivalente a tre mesi sarebbe pari a 5.400 euro, mentre una copertura di sei mesi richiederebbe 10.800 euro.
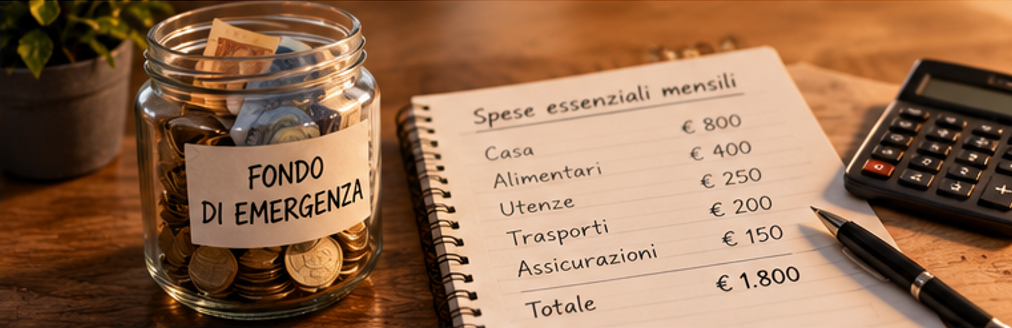
Questi numeri non rappresentano un obiettivo universale, ma ci permettono di trasformare un concetto astratto in qualcosa di concreto e misurabile.
La domanda che dovremmo porci, infatti, non è quanto denaro suggerisca di accantonare una generica regola finanziaria, ma quanto tempo potremmo realisticamente affrontare una difficoltà economica senza essere costretti a prendere decisioni affrettate.
Per qualcuno una copertura di tre mesi potrebbe essere adeguata, mentre per altri potrebbe essere ragionevole valutare sei mesi o una riserva ancora più ampia, soprattutto quando il reddito è particolarmente variabile oppure le responsabilità familiari sono elevate.
La sicurezza finanziaria si costruisce anche con piccoli passi
A questo punto qualcuno potrebbe pensare che costruire un fondo di emergenza richieda una disponibilità economica importante e che, non avendo già diverse migliaia di euro da parte, sia inutile cominciare.
È una convinzione comprensibile, ma rischia di impedirci di fare proprio il primo passo.
Quando parliamo di educazione finanziaria, infatti, non dobbiamo immaginare soltanto persone che dispongono già di patrimoni significativi, perché spesso chi avrebbe maggiormente bisogno di una riserva è proprio chi possiede margini economici più limitati.
Per questo preferisco ragionare per obiettivi progressivi, partendo da una cifra raggiungibile e aumentando gradualmente il livello di protezione.
Immagina di riuscire ad accantonare 100 euro al mese. Dopo un anno avresti costruito una riserva di 1.200 euro, che certamente non sarebbe sufficiente per affrontare qualsiasi difficoltà, ma potrebbe già permetterti di sostenere una spesa imprevista senza ricorrere immediatamente a un finanziamento.
Se la tua disponibilità fosse di 150 euro mensili, nello stesso periodo arriveresti a 1.800 euro, mentre continuando con costanza potresti progressivamente raggiungere una copertura equivalente a uno, due o più mesi di spese essenziali.
Naturalmente la cifra deve essere compatibile con il bilancio familiare, perché accantonare denaro non dovrebbe significare mettere in difficoltà il pagamento delle necessità quotidiane.
Ciò che conta è comprendere che una riserva finanziaria non nasce necessariamente da un grande versamento iniziale, ma può essere costruita attraverso una serie di decisioni sostenibili ripetute nel tempo.
Ed è proprio qui che possiamo collegarci a uno dei principi che considero più importanti nella gestione del denaro.
Pay Yourself First: imparare a dare una priorità al proprio futuro
Il principio del Pay Yourself First, che possiamo tradurre come paga prima te stesso, nasce da un'osservazione molto semplice: quando aspettiamo la fine del mese per mettere da parte ciò che rimane, spesso scopriamo che non è rimasto praticamente nulla.
Riceviamo lo stipendio, paghiamo le spese obbligatorie, affrontiamo gli impegni quotidiani e utilizziamo progressivamente il denaro disponibile, rimandando il risparmio a un momento successivo che non sempre arriva.
Il Pay Yourself First propone di modificare questa abitudine, destinando una parte sostenibile delle nostre entrate al risparmio fin dal momento in cui riceviamo il reddito, dopo aver considerato le spese essenziali e gli obblighi finanziari.
Se stiamo ancora costruendo il fondo di emergenza, potremmo decidere che proprio quella riserva sia uno dei primi obiettivi ai quali destinare l'accantonamento.
Immagina, per esempio, di ricevere lo stipendio il giorno 27 del mese e di programmare un trasferimento automatico di 100 euro verso un conto dedicato. In questo modo il risparmio non dipende più soltanto dalla decisione che prenderemo a fine mese, quando potrebbero essersi presentate numerose occasioni per spendere quel denaro.
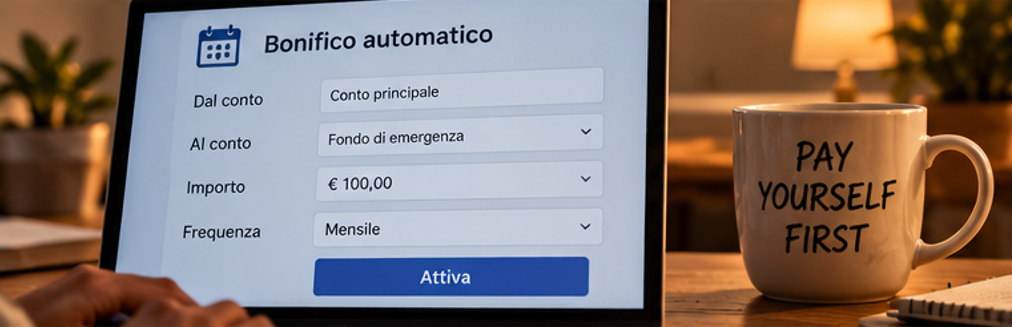
L'automatismo non risolve ogni problema finanziario, ma può aiutarci a trasformare una buona intenzione in un'abitudine concreta, soprattutto quando la cifra scelta è sufficientemente sostenibile da non compromettere il nostro equilibrio quotidiano.
E quando avremo raggiunto il livello di protezione desiderato, potremo rivalutare la destinazione di quegli accantonamenti, magari indirizzandone una parte verso altri obiettivi o investimenti di lungo periodo.
In questo modo il fondo di emergenza diventa parte di un percorso più ampio, nel quale impariamo prima a organizzare il denaro e successivamente a utilizzarlo per costruire il nostro futuro.
Il problema non è soltanto risparmiare, ma sapere per cosa stiamo risparmiando
Una delle difficoltà più comuni nella gestione del denaro nasce dal fatto che tendiamo a considerare tutti i risparmi come un'unica somma disponibile, senza distinguere chiaramente gli obiettivi ai quali sono destinati.
Immagina di avere 5.000 euro sul conto e di sapere che, nei mesi successivi, dovrai affrontare alcune spese già programmate, come una rata condominiale straordinaria deliberata da tempo, il rinnovo di un abbonamento annuale e alcuni interventi di manutenzione della casa.
Se non hai organizzato preventivamente queste uscite, potresti ritrovarti a utilizzare una parte importante del denaro che consideravi il tuo fondo di emergenza, anche se quelle spese erano già conosciute.
Il problema non è aver sostenuto costi inutili, ma aver confuso due necessità finanziarie differenti.
Una spesa prevedibile dovrebbe trovare spazio nella nostra pianificazione ordinaria, mentre il fondo di emergenza dovrebbe rimanere disponibile per situazioni che non potevamo ragionevolmente programmare oppure per difficoltà economiche significative.
Per questo può essere utile organizzare il denaro in categorie differenti, distinguendo ciò che serve per le spese quotidiane, ciò che dobbiamo accantonare per impegni futuri già conosciuti e ciò che vogliamo conservare come protezione dagli imprevisti.
Non è indispensabile aprire numerosi conti correnti, perché possiamo ottenere lo stesso risultato attraverso una gestione ordinata del bilancio personale, ma è importante che ogni somma abbia una destinazione comprensibile.
Quando sappiamo perché abbiamo accantonato del denaro, diventa anche più semplice evitare di utilizzarlo per qualcosa di completamente diverso.
Dove conservare una riserva che deve essere sempre disponibile?
Una volta costruito il fondo di emergenza, arriva inevitabilmente un'altra domanda: dove dovremmo tenere questo denaro?
La tentazione di cercare il rendimento più elevato è comprensibile, soprattutto quando la riserva raggiunge alcune migliaia di euro e sappiamo che l'inflazione può ridurne progressivamente il potere d'acquisto.
Ma prima di confrontare i rendimenti dovremmo ricordare la funzione che abbiamo assegnato a questa somma.
Il fondo di emergenza deve essere disponibile quando serve, senza esporci alla necessità di vendere strumenti finanziari in perdita oppure attendere tempi incompatibili con l'urgenza della spesa.
Una parte della riserva potrebbe quindi essere mantenuta direttamente sul conto corrente, soprattutto per affrontare situazioni che richiedono pagamenti immediati.
Per la parte che non deve essere necessariamente utilizzabile nell'arco di poche ore, possiamo valutare anche soluzioni come i conti deposito svincolabili, verificando attentamente le condizioni contrattuali, i tempi di restituzione del denaro e gli eventuali vincoli.
È utile ricordare che i depositi bancari idonei beneficiano, in Italia, di sistemi di garanzia che prevedono generalmente una copertura fino a 100.000 euro per depositante e per banca, secondo le condizioni applicabili.
Esistono anche strumenti finanziari monetari che possono essere utilizzati per gestire liquidità a breve termine, ma è importante non confonderli con un deposito bancario garantito, perché presentano caratteristiche, costi e rischi differenti.
Non esiste quindi una soluzione universalmente migliore, mentre esiste un criterio che considero essenziale: il denaro destinato alle emergenze deve poter svolgere il proprio compito anche quando il contesto economico o finanziario attraversa un momento difficile.
Un piccolo rendimento può essere gradito, ma non dovrebbe mai diventare più importante della disponibilità e dell'affidabilità della riserva.
La tranquillità economica cambia anche il modo in cui viviamo
Finora abbiamo parlato soprattutto di numeri, conti correnti e organizzazione finanziaria, ma vorrei soffermarmi su un aspetto che considero ancora più importante e che rappresenta una parte fondamentale della filosofia di KM Progetto Futuro.
Il rapporto con il denaro non riguarda soltanto ciò che possiamo acquistare, perché influenza anche il modo in cui affrontiamo le difficoltà, prendiamo decisioni e viviamo le nostre responsabilità quotidiane.
Una famiglia che dispone di una riserva economica adeguata non è immune dai problemi, ma può affrontare molte situazioni con un livello di pressione differente rispetto a chi vive costantemente senza margini.
Pensiamo, per esempio, a un periodo nel quale uno dei componenti della famiglia debba ridurre temporaneamente l'attività lavorativa per assistere una persona cara oppure affrontare una situazione personale particolarmente impegnativa.
In assenza di risparmi, anche una scelta necessaria può trasformarsi rapidamente in una fonte di preoccupazione economica, che si aggiunge alle difficoltà già presenti.
Disporre di una riserva non elimina il problema e non rende automaticamente semplice ciò che stiamo vivendo, ma può permetterci di affrontarlo senza dover riorganizzare immediatamente ogni aspetto della nostra vita.
Ed è proprio questa possibilità di conservare un margine di scelta che considero una delle espressioni più concrete della libertà finanziaria.
Quando parlo di Work Life Balance non penso soltanto a dividere meglio le ore tra lavoro e tempo libero, ma anche alla possibilità di costruire una vita nella quale il denaro sia uno strumento al nostro servizio e non una fonte continua di condizionamento.
Il fondo di emergenza contribuisce a questo equilibrio perché crea uno spazio di protezione tra gli imprevisti della vita e le decisioni che riguardano il nostro futuro.
Quando arriva il momento di utilizzarlo, significa che ha funzionato
C'è un aspetto psicologico che merita particolare attenzione, perché molte persone fanno fatica a utilizzare i risparmi che hanno costruito con pazienza.
Dopo mesi o anni di accantonamenti, vedere il saldo diminuire può generare la sensazione di aver perso una parte del lavoro fatto, quasi come se il semplice fatto di dover prelevare del denaro rappresentasse una sconfitta.
Ma dobbiamo ricordare perché abbiamo costruito quella riserva.
Se abbiamo accantonato una somma per affrontare le emergenze e un giorno siamo costretti a utilizzarla per una necessità reale, non abbiamo compromesso il nostro piano finanziario, ma abbiamo utilizzato correttamente uno degli strumenti che ne fanno parte.
Immagina di dover affrontare un intervento urgente in casa e di riuscire a pagarlo senza ricorrere a un finanziamento costoso, senza rinunciare alle spese essenziali e senza modificare gli investimenti destinati al lungo periodo.
La riserva si sarà certamente ridotta, ma avrà svolto esattamente il compito per il quale era stata creata.
A quel punto potremo riorganizzare temporaneamente il risparmio mensile e ricostituirla gradualmente, con la stessa costanza che ci aveva permesso di raggiungere il livello precedente.
Non dobbiamo quindi giudicare l'efficacia del fondo di emergenza dal fatto che il suo saldo rimanga sempre invariato, ma dalla capacità di aiutarci ad affrontare le difficoltà senza compromettere inutilmente il resto della nostra situazione finanziaria.
Quanto tempo potresti affrontare un imprevisto senza cambiare la tua vita?
Prima di concludere vorrei proporti un piccolo esercizio, perché ritengo che l'educazione finanziaria diventi davvero utile quando riusciamo a collegare ciò che leggiamo alla nostra situazione personale.
Prova a considerare il denaro che hai effettivamente accantonato per affrontare gli imprevisti e confrontalo con le tue spese mensili essenziali.
Se, per esempio, disponi di 6.000 euro e le tue spese indispensabili sono pari a 2.000 euro al mese, significa che possiedi una riserva equivalente a circa tre mesi di autonomia finanziaria.
Se la stessa famiglia avesse accantonato 10.000 euro, la copertura salirebbe a cinque mesi, mentre con una riserva di 4.000 euro sarebbe limitata a due mesi.
Naturalmente si tratta di un indicatore semplificato, perché nella vita reale potrebbero esistere altre entrate, tutele lavorative, indennità o spese straordinarie che modificano il quadro complessivo.
Ma questo calcolo ci permette di iniziare a osservare il nostro patrimonio da una prospettiva differente.
Non stiamo più cercando soltanto di capire quanto denaro possediamo, ma quanto tempo e quanta capacità di scelta quel denaro potrebbe offrirci durante una difficoltà.
Ed è un cambiamento di prospettiva che considero particolarmente importante, perché un patrimonio elevato non garantisce automaticamente una situazione finanziaria equilibrata, così come un patrimonio ancora modesto non impedisce di costruire una buona organizzazione economica.
Il futuro si costruisce su fondamenta solide
Se segui il mio blog, sai quanto considero importante iniziare presto a risparmiare, comprendere il funzionamento degli ETF, utilizzare con consapevolezza i piani di accumulo e permettere all'interesse composto di lavorare nel tempo.
Sono strumenti e concetti che possono aiutarci a costruire un patrimonio, ma proprio perché il nostro obiettivo è il lungo periodo dobbiamo fare in modo che le difficoltà quotidiane non ci costringano continuamente a interrompere ciò che abbiamo iniziato.
Il fondo di emergenza non rappresenta quindi un'alternativa agli investimenti, ma una componente della pianificazione finanziaria che può contribuire a renderli più sostenibili.
Non significa che ogni persona debba necessariamente completare un fondo di sei mesi prima di investire anche un solo euro, perché le priorità dipendono dalla situazione personale, dalla stabilità del reddito e dagli impegni finanziari esistenti.
Significa piuttosto imparare ad assegnare al denaro funzioni differenti, evitando di chiedere agli investimenti di lungo periodo di risolvere anche le difficoltà economiche che possono presentarsi domani mattina.
Quando riusciamo a costruire questo equilibrio, il denaro smette progressivamente di essere soltanto qualcosa da guadagnare, spendere o investire e diventa uno strumento attraverso il quale possiamo organizzare meglio la nostra vita.
Ed è proprio questo il messaggio che vorrei lasciarti: la vera sicurezza finanziaria non si misura soltanto da quanto patrimonio siamo riusciti ad accumulare, ma anche dalla capacità di affrontare un imprevisto senza compromettere tutto ciò che abbiamo costruito.
Perché la libertà non comincia necessariamente quando possiamo permetterci qualsiasi cosa, ma quando una difficoltà economica non ci costringe a rinunciare immediatamente alle nostre scelte.
Vuoi iniziare a costruire la tua sicurezza finanziaria?
Se leggendo questo articolo ti sei reso conto di non sapere esattamente quanto spendi ogni mese, quale parte del tuo denaro sia realmente disponibile oppure quanto tempo riusciresti ad affrontare una difficoltà economica, potrebbe essere arrivato il momento di dedicare un po' di attenzione alla tua organizzazione finanziaria.
Attraverso un percorso di educazione finanziaria possiamo approfondire insieme il funzionamento del bilancio personale, imparare a distinguere le spese essenziali da quelle discrezionali e comprendere come costruire gradualmente una riserva coerente con le tue esigenze.
Non si tratta di cercare prodotti finanziari da acquistare o formule miracolose per diventare ricchi, ma di acquisire un metodo che ti permetta di conoscere meglio la tua situazione economica e prendere decisioni più consapevoli.
👉 Prenota un incontro conoscitivo e scopri come iniziare a costruire il tuo percorso di educazione finanziaria.
Perché il nostro obiettivo non dovrebbe essere soltanto accumulare denaro, ma creare le condizioni per vivere con maggiore tranquillità, affrontare le difficoltà con più equilibrio e conservare la libertà di scegliere la direzione del nostro futuro.
Il futuro si costruisce oggi, non domani.