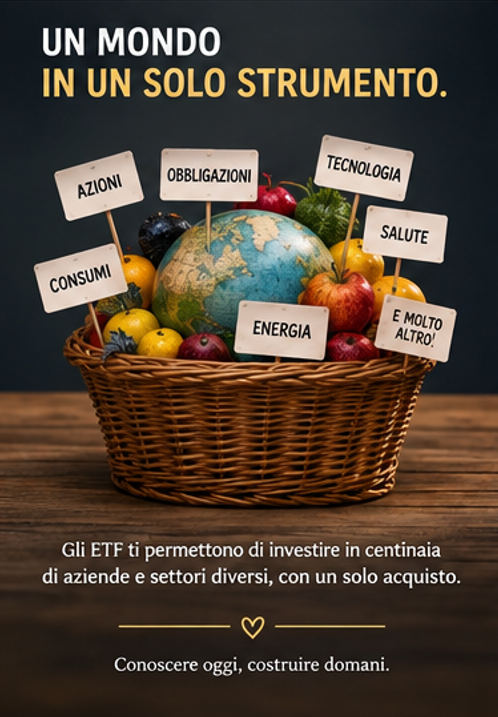
Un solo strumento può contenere centinaia o migliaia di aziende. Capire come funziona è molto più semplice di quanto sembri e può essere il primo passo per iniziare a investire con maggiore consapevolezza, anche partendo da piccole cifre.
Quando si parla di investimenti succede spesso una cosa curiosa: partiamo con una domanda relativamente semplice, come “Vorrei iniziare a investire, da dove comincio?”, e nel giro di pochi minuti ci ritroviamo sommersi da sigle, grafici, percentuali e parole che sembrano inventate apposta per rendere complicato qualcosa che, almeno nei suoi principi fondamentali, può essere spiegato in maniera molto più semplice.
ETF, TER, MSCI World, S&P 500, replica fisica, accumulazione, tracking error sono soltanto alcuni dei termini nei quali probabilmente ti imbatterai facendo una ricerca online e, se non hai mai investito, è comprensibile che dopo le prime tre sigle venga voglia di chiudere tutto e occuparsi di altro.
Facciamo quindi esattamente il contrario e, almeno per qualche minuto, dimentichiamoci della finanza.
Andiamo dal fruttivendolo.
Cominciamo da un cesto di frutta
Immagina di avere 20 euro e di voler comprare della frutta.
Potresti spenderli tutti in mele e, se hai scelto bene, non ci sarebbe alcun problema. Se però quelle mele fossero pessime, avresti concentrato tutto il tuo acquisto su un'unica scelta sbagliata.
Potresti allora decidere di fare diversamente e comprare mele, pere, arance, banane, fragole, kiwi e qualche altro frutto. In questo modo, se le mele non fossero buone, avresti comunque tutto il resto del cesto.
Hai appena scoperto, senza saperlo, uno dei principi fondamentali dell'investimento: la diversificazione.
Diversificare significa semplicemente evitare di mettere tutto il nostro denaro nello stesso posto, cercando così di ridurre le conseguenze che potrebbe avere una singola scelta sbagliata.
Ora immaginiamo che il fruttivendolo faccia un ulteriore passo e prepari un enorme cesto contenente piccole quantità di centinaia di frutti differenti. Tu non devi più sceglierli e acquistarli uno alla volta, perché puoi comprare direttamente una piccola parte dell'intero cesto.
Se mia nonna mi chiedesse cosa sia un ETF, probabilmente partirei proprio da qui.
Un ETF è, semplificando molto, un grande cesto di investimenti del quale possiamo acquistare una piccola quota.
Naturalmente al suo interno non troviamo mele e pere, ma possiamo trovare azioni di centinaia o addirittura migliaia di società oppure, a seconda dell'ETF, obbligazioni o altre attività finanziarie.
Con un solo acquisto possiamo quindi distribuire il nostro investimento tra moltissimi titoli differenti, invece di dover scegliere e comprare singolarmente ogni società.
Questa semplice caratteristica ci permette già di capire buona parte del motivo per cui gli ETF sono diventati così popolari.
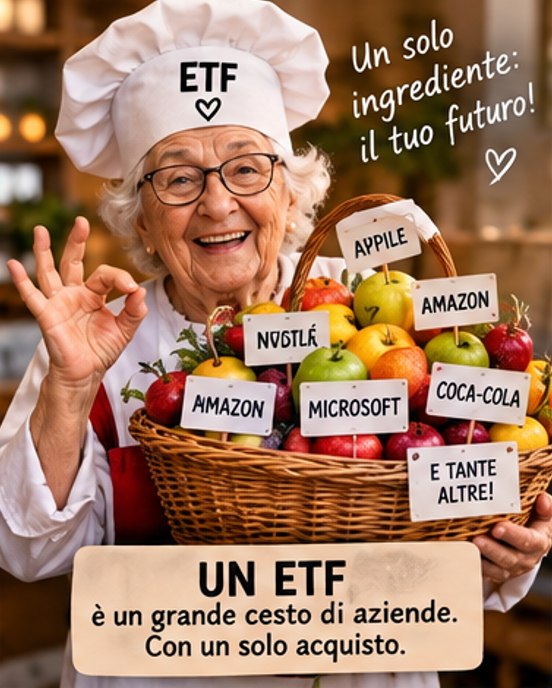
Adesso possiamo permetterci la prima sigla: ETF
ETF significa Exchange Traded Fund, che possiamo tradurre semplicemente come fondo negoziato in Borsa.
La parola fondo ci dice che dentro quel contenitore possono esserci molti investimenti, mentre negoziato in Borsa significa che possiamo acquistare e vendere le sue quote sul mercato attraverso una banca o un broker abilitato, in maniera simile a quanto avviene con un'azione.
Molti ETF hanno un compito ben preciso: replicare un indice.
Ed ecco arrivare immediatamente un'altra parola da spiegare alla nonna.
Cos'è un indice?
Un indice possiamo immaginarlo come la ricetta del nostro cesto.
Qualcuno stabilisce delle regole che determinano quali aziende devono essere rappresentate e con quale peso, mentre l'ETF cerca di costruire un portafoglio che segua quelle regole.
L'S&P 500, per esempio, è un indice che rappresenta circa 500 grandi società statunitensi selezionate secondo determinati criteri, mentre un indice come MSCI World rappresenta società di grandi e medie dimensioni appartenenti a numerosi mercati sviluppati.
Se acquistiamo un ETF che replica uno di questi indici non stiamo quindi acquistando “l'indice”, perché l'indice è soltanto un insieme di regole e calcoli.
Stiamo acquistando un fondo costruito per cercare di seguirne l'andamento.
Possiamo pensarla così: l'indice è la ricetta, mentre l'ETF è il piatto preparato seguendo quella ricetta.
E questa distinzione, apparentemente banale, ci permette di capire anche cosa significhi la parola replica.
Non c'è nulla di misterioso: replicare significa semplicemente cercare di ottenere un andamento il più possibile simile a quello dell'indice preso come riferimento.
Non devi trovare la prossima Apple
Quando una persona si avvicina alla Borsa per la prima volta tende spesso ad associare l'investimento alla scelta della singola azione.
Quale azienda salirà maggiormente nei prossimi anni? Apple, Nvidia, Amazon oppure qualche società ancora sconosciuta che tra dieci anni varrà cento volte tanto?
Il problema è che individuare in anticipo i vincitori è tremendamente difficile e, anche quando riusciamo a individuare una grande azienda, non significa automaticamente che le sue azioni rappresentino un buon investimento a qualsiasi prezzo.
Un ETF molto diversificato affronta il problema da una prospettiva completamente differente, perché non cerca necessariamente di individuare il prossimo vincitore, ma permette di possedere una piccolissima parte di moltissime aziende tra le quali potrebbero esserci anche i vincitori di domani.
Nel corso degli anni alcune società cresceranno, altre perderanno importanza e qualcuna potrebbe persino scomparire, mentre nuove aziende potranno progressivamente entrare nell'indice secondo le regole previste.
È una filosofia molto diversa dal tentativo di trovare continuamente l'azione giusta e, soprattutto per chi sta iniziando, può rappresentare un enorme vantaggio.
Quindi, se compro tante aziende, non posso perdere?
Magari fosse così semplice.
Diversificazione non significa assenza di rischio, ma significa cercare di non dipendere eccessivamente dal destino di una singola azienda, di un singolo settore o, a seconda dello strumento scelto, di un singolo mercato.
Torniamo ancora una volta alla nostra frutta.
Avere cinquanta tipi differenti di frutta ci protegge molto meglio dal problema di una singola mela marcia, ma se una grandinata eccezionale colpisse contemporaneamente gran parte dei raccolti, anche il valore complessivo del nostro cesto ne risentirebbe.
Allo stesso modo, durante una grave crisi dei mercati, anche un ETF azionario molto diversificato può perdere una parte importante del proprio valore.
Un ETF, quindi, non è sicuro semplicemente perché si chiama ETF.
Esistono ETF molto diversificati e altri estremamente concentrati, così come esistono ETF azionari, obbligazionari, settoriali e strumenti con caratteristiche di rischio profondamente differenti.
Per questo la prima domanda da imparare non è “Questo ETF è buono?”, ma qualcosa di molto più concreto:
“Che cosa c'è dentro questo ETF?”
Perché gli ETF possono costare relativamente poco?
Questa è una delle caratteristiche che ha contribuito maggiormente alla loro diffusione.
Immagina due ristoranti.
Nel primo lavora uno chef con una squadra di persone che ogni giorno studiano gli ingredienti, decidono cosa comprare, modificano il menu e cercano continuamente nuove ricette.
Nel secondo esiste invece una ricetta già definita e il compito principale consiste nel seguirla nel modo più fedele ed efficiente possibile.
Il primo richiede inevitabilmente un'attività maggiore.
Qualcosa di simile avviene tra molti fondi a gestione attiva e gli ETF a gestione passiva.
Un fondo attivo dispone generalmente di un gestore o di una squadra che decide quali titoli acquistare e vendere cercando di raggiungere determinati obiettivi, mentre un ETF passivo che replica un indice non deve necessariamente cercare ogni giorno di indovinare quali saranno le società migliori, perché il suo compito principale consiste nel seguire l'indice di riferimento.
Questo permette generalmente di mantenere i costi di gestione relativamente contenuti.
E quando investiamo per venti, trenta o quarant'anni, anche una piccola differenza percentuale ripetuta ogni anno può diventare tutt'altro che piccola.
TER: una sigla brutta per un concetto piuttosto semplice
Quando apriamo la scheda di un ETF troviamo quasi sempre una voce chiamata TER, abbreviazione di Total Expense Ratio.
Possiamo tradurla in modo molto più comprensibile: quanto costa annualmente mantenere quel fondo, espresso in percentuale attraverso un indicatore dei suoi costi correnti.
Se un ETF presenta, per esempio, un TER dello 0,20%, significa in termini molto semplificati che i costi correnti indicati dal fondo corrispondono allo 0,20% annuo del patrimonio e vengono sostenuti all'interno del fondo stesso; non dobbiamo quindi immaginare una fattura che ci arriva a casa alla fine dell'anno.
Perché è importante?
Perché quel denaro non soltanto rappresenta un costo oggi, ma è anche capitale che non potrà continuare a lavorare per noi negli anni successivi.
È lo stesso principio dell'interesse composto, soltanto utilizzato nella direzione opposta.
Questo non significa però scegliere automaticamente l'ETF con il TER più basso, perché prima dobbiamo verificare che gli strumenti che stiamo confrontando facciano realmente lo stesso lavoro e considerare anche altri aspetti.
Il costo conta molto, ma non è l'unica cosa che conta.
ACC oppure DIST: cosa succede ai dividendi?
Prima o poi incontrerai altre due abbreviazioni: ACC e DIST.
Anche queste sono molto più semplici di quanto sembrano.
Alcune società distribuiscono periodicamente una parte dei propri utili agli azionisti sotto forma di dividendi. Se queste società sono contenute nel nostro ETF, anche il fondo può ricevere quei dividendi.
A quel punto può succedere una delle due cose.
In un ETF a distribuzione, normalmente indicato con DIST, i proventi vengono periodicamente distribuiti agli investitori secondo quanto previsto dal fondo.
In un ETF ad accumulazione, indicato generalmente con ACC, vengono invece reinvestiti automaticamente all'interno del fondo.
Pensiamala ancora più semplicemente.
Hai un albero che produce frutti.
Con la distribuzione raccogli una parte di quei frutti e li porti a casa, mentre con l'accumulazione li utilizzi per continuare ad alimentare il processo di crescita.
Quale sia la soluzione migliore dipende da ciò che vogliamo ottenere.
Una persona che sta costruendo un patrimonio per i prossimi venti o trent'anni potrebbe trovare interessante lasciare i proventi investiti, mentre qualcuno che desidera ottenere flussi periodici dal proprio patrimonio potrebbe avere esigenze differenti.
Non esiste quindi ACC buono e DIST cattivo.
Esiste sempre la stessa domanda:
“Che lavoro voglio far fare a questi soldi?”
Ma l'ETF compra davvero tutte quelle aziende?
Dipende.
Un ETF a replica fisica totale acquista sostanzialmente i titoli che compongono l'indice secondo le modalità previste dalla sua metodologia.
È come se, per riprodurre il nostro cesto, comprasse realmente tutti i tipi di frutta indicati nella ricetta.
Quando l'indice è particolarmente grande o complesso, alcuni ETF possono utilizzare il campionamento, acquistando una selezione di titoli costruita per cercare di rappresentare in maniera efficace il comportamento dell'intero indice.
È un po' come preparare un assaggio rappresentativo del grande cesto invece di inserirvi materialmente ogni singolo frutto.
Esistono poi ETF a replica sintetica, nei quali il risultato dell'indice viene ottenuto utilizzando anche contratti finanziari, tipicamente swap, con una controparte.
Qui la spiegazione da nonna potrebbe essere questa: invece di comprare direttamente tutto ciò che c'è nella ricetta, stipulo un accordo con qualcuno affinché mi riconosca il risultato economico che quella ricetta dovrebbe produrre.
Questo introduce meccanismi e rischi differenti, compreso il cosiddetto rischio di controparte, anche se la normativa europea prevede specifiche regole e limiti.
Non dobbiamo necessariamente diventare esperti di swap per comprare il nostro primo ETF, ma dobbiamo imparare una regola che considero fondamentale:
non investire in qualcosa che non riesci almeno nelle sue caratteristiche essenziali a spiegare con parole tue.
Anche le dimensioni del fondo possono avere importanza
Immagina due negozi che vendono praticamente gli stessi prodotti.
Il primo serve migliaia di clienti ogni giorno e gestisce un'attività molto grande, mentre il secondo ha pochissimi clienti e un giro d'affari minimo.
Quale dei due immagini possa essere economicamente più interessante da mantenere aperto?
Anche gli ETF hanno una dimensione, rappresentata dal patrimonio gestito dal fondo.
Un ETF molto grande ha normalmente raggiunto una scala significativa, mentre un fondo molto piccolo può essere maggiormente esposto alla possibilità che il gestore decida in futuro di fonderlo o liquidarlo se non lo considera più economicamente conveniente.
Questo non significa che i soldi degli investitori spariscano improvvisamente in caso di chiusura, perché esistono specifiche procedure di liquidazione o fusione.
Significa semplicemente che, quando confrontiamo prodotti molto simili, anche la dimensione del fondo può essere una delle informazioni da osservare.
Tracking Difference e Tracking Error: altre due parole da non temere
Siamo quasi alla fine del nostro piccolo dizionario.
Abbiamo detto che molti ETF hanno l'obiettivo di seguire un indice, quindi sarebbe logico domandarsi quanto bene riescano realmente a farlo.
Immagina di dire a qualcuno:
“Segui quella macchina fino a destinazione.”
Alla fine del viaggio vorremmo sapere quanto sia rimasto vicino alla macchina che doveva seguire e quanto regolare sia stato il suo percorso.
La Tracking Difference, semplificando, ci aiuta a osservare la differenza di rendimento che si è creata tra l'ETF e il suo indice di riferimento.
Il Tracking Error ci dice invece quanto sia stata regolare nel tempo la capacità dell'ETF di seguirne l'andamento.
Non devi necessariamente metterti a calcolare questi valori con Excel.
Devi capire il principio.
Se compro qualcosa progettato per seguire un indice, mi interessa sapere quanto bene riesca a farlo.
Ed è anche il motivo per cui guardare soltanto il TER non è sufficiente.
Un ETF non deve soltanto costare poco.
Deve anche fare bene il lavoro per il quale lo abbiamo scelto.
Perché gli ETF si prestano bene a un PAC
Arriviamo a una delle caratteristiche che trovo più interessanti per chi vuole iniziare gradualmente.
Non è necessario avere immediatamente decine di migliaia di euro.
Possiamo utilizzare gli ETF all'interno di un PAC, Piano di Accumulo del Capitale, investendo periodicamente una cifra compatibile con le nostre possibilità.
E anche qui togliamo subito il vestito elegante alla definizione.
Un PAC significa semplicemente:
“Ogni mese investo una determinata cifra seguendo il piano che ho stabilito.”
Potrebbero essere 50 euro, 100, 200 oppure molto di più, perché la cifra dipende dalle possibilità e dagli obiettivi di ciascuno.
Il concetto importante è la regolarità.
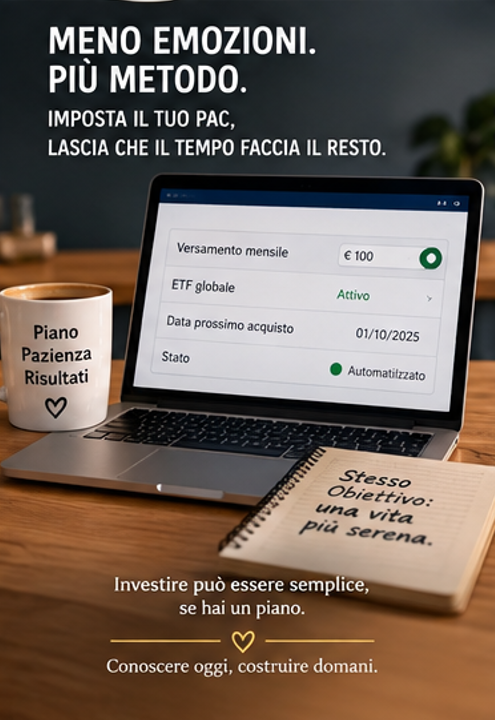
Molti intermediari permettono inoltre di automatizzare gli acquisti periodici e alcuni prevedono condizioni commissionali particolarmente convenienti per determinati PAC.
Questo può trasformare l'investimento da una decisione emotiva che dobbiamo riprendere continuamente in un processo pianificato.
Arriva lo stipendio, una parte viene destinata al nostro futuro e il piano prosegue.
Non dobbiamo decidere ogni mese se oggi la Borsa sia troppo alta, troppo bassa, troppo nervosa oppure sufficientemente tranquilla.
Abbiamo stabilito prima cosa fare.
E sul lungo periodo questa semplicità comportamentale può essere molto più importante di quanto sembri.
Il vantaggio più grande potrebbe essere proprio la semplicità
Immagina di voler costruire personalmente un portafoglio composto da centinaia di società.
Dovresti acquistare moltissimi titoli, decidere quanto destinare a ciascuno, reinvestire i proventi, controllare periodicamente la composizione e intervenire ogni volta che fosse necessario.
Un ETF può racchiudere buona parte di questa complessità all'interno di un unico strumento.
Non significa che investire diventi automaticamente facile o privo di rischi.
Significa che la gestione pratica può diventare molto più semplice.
E questa semplicità ha anche un valore psicologico, perché meno decisioni dobbiamo prendere continuamente e meno occasioni abbiamo per lasciarci trascinare dall'emotività del momento.
Quindi posso fare tutto da solo?
Oggi è certamente molto più semplice accedere ai mercati rispetto a qualche decennio fa.
Esistono banche e broker attraverso i quali possiamo aprire un conto titoli, acquistare ETF e impostare PAC direttamente online.
Ma dobbiamo distinguere due cose che spesso vengono confuse.
È diventato semplice comprare un investimento, non necessariamente scegliere quello adatto a noi.
Un'applicazione può permetterci di acquistare un ETF in pochi secondi, ma non significa automaticamente che abbiamo compreso il suo contenuto, il rischio, i costi, la fiscalità o la coerenza con il nostro obiettivo.
Ed è proprio qui che considero fondamentale la formazione.
Non devi sapere tutto e non devi diventare un analista finanziario, ma dovresti sapere abbastanza da capire cosa stai facendo, perché lo stai facendo e cosa potrebbe succedere dopo averlo fatto.
Quale piattaforma utilizzare?
Arrivati a questo punto è normale chiedersi dove acquistare concretamente un ETF.
Banca tradizionale, banca online oppure broker specializzato?
Non esiste una risposta universale, perché la piattaforma più adatta dipende da cosa dobbiamo farci.
Per un investitore che vuole costruire un PAC, per esempio, possono essere importanti le commissioni sugli acquisti periodici, la disponibilità degli ETF che interessano, la possibilità di automatizzare il piano, la semplicità di utilizzo e il modo in cui vengono gestiti gli aspetti fiscali.
Una piattaforma apparentemente economica potrebbe essere poco conveniente per piccoli versamenti mensili se applicasse commissioni fisse elevate, mentre una piattaforma leggermente più costosa sotto altri aspetti potrebbe risultare più adatta al nostro utilizzo.
La domanda corretta non è quindi:
“Qual è il broker migliore?”
ma:
“Qual è il broker più adatto a ciò che devo fare?”
Ed è una differenza enorme.
Il rischio più grande potrebbe non trovarsi nell'ETF
Immagina di avere costruito per anni un PAC su un ETF azionario globale.
Arriva una crisi e il mercato perde il 30%.
Apri l'applicazione e scopri che i tuoi 20.000 euro sono diventati circa 14.000.
In quel momento tutte le spiegazioni sul TER, sulla replica e sulla diversificazione diventano improvvisamente secondarie, perché entra in gioco qualcosa di molto più potente.
Le nostre emozioni.
Potremmo voler sospendere il PAC, vendere tutto oppure aspettare che la situazione “torni tranquilla” prima di ricominciare.
Ed è proprio allora che scopriamo che capire un investimento e riuscire a possederlo durante i momenti difficili sono due competenze differenti.
Se abbiamo un orizzonte temporale lungo e il nostro investimento è ancora coerente con il piano originario, le oscillazioni del mercato erano qualcosa che avremmo dovuto considerare fin dall'inizio.
Questo non significa continuare ciecamente qualsiasi investimento e non significa che ogni ribasso sia automaticamente un'occasione per comprare.
Significa semplicemente comprendere che la volatilità fa parte dell'investimento e che, se non riusciamo a sopportarla, potremmo aver scelto un livello di rischio superiore a quello che possiamo realmente gestire.
E le tasse?
Anche qui possiamo evitare di trasformare tutto in una lezione universitaria.
Per un investitore fiscalmente residente in Italia, la tassazione degli ETF presenta regole specifiche e, in linea generale, i redditi finanziari sono soggetti all'aliquota del 26%, fermo restando il trattamento particolare della quota riferibile a titoli di Stato italiani ed equiparati, per i quali trova applicazione l'aliquota agevolata del 12,5%.
Ma per chi inizia c'è soprattutto un'altra distinzione pratica da comprendere: regime amministrato e regime dichiarativo.
Nel regime amministrato, quando l'intermediario opera come sostituto d'imposta, è normalmente lui a calcolare e versare per nostro conto le imposte dovute sulle operazioni.
Possiamo pensarlo come un ristorante nel quale, alla fine della cena, qualcuno ha già calcolato tutto e ci presenta il conto completo.
Nel regime dichiarativo, invece, gli adempimenti fiscali rimangono a carico dell'investitore, che dovrà gestirli attraverso la propria dichiarazione secondo le regole applicabili.
Questo aspetto diventa particolarmente importante quando valutiamo alcuni broker esteri.
Una commissione leggermente più bassa potrebbe essere interessante, ma dobbiamo considerare anche quanto lavoro fiscale ci stiamo portando a casa.
Ancora una volta, quindi, il prezzo non racconta tutta la storia.
Allora qual è il miglior ETF?
Se sei arrivato fin qui sperando che alla fine ti indicassi semplicemente un codice da cercare sul tuo broker e un pulsante da premere, probabilmente ti deluderò.
Perché non esiste “il miglior ETF” indipendentemente dalla persona che lo acquista.
Esiste uno strumento più o meno coerente con un obiettivo, con il tempo che abbiamo davanti, con la nostra capacità di sopportare le oscillazioni e con il resto del nostro patrimonio.
Un ETF azionario globale potrebbe essere perfettamente coerente con un progetto distante trent'anni ed essere completamente inadatto per il denaro che servirà tra dodici mesi per comprare casa.
L'ETF non è cambiato.
È cambiato il lavoro che stavamo chiedendo a quei soldi.
Ed è probabilmente questa la cosa più importante da imparare prima ancora di memorizzare tutte le sigle che abbiamo visto.
Se dovessi davvero spiegarlo alla nonna
Alla fine tornerei ancora una volta dal nostro fruttivendolo e probabilmente le direi:
“Nonna, invece di cercare di capire quale mela sarà la migliore nei prossimi vent'anni, possiamo comprare una piccola parte di un enorme cesto. Alcuni frutti andranno male e altri molto bene, mentre il valore complessivo del cesto potrà comunque salire e scendere, anche parecchio. Per questo non dobbiamo metterci dentro soldi che potrebbero servirci domani.
Possiamo iniziare anche con una cifra relativamente piccola e aggiungerne un'altra ogni mese, senza dover scegliere continuamente il prossimo frutto miracoloso. Dobbiamo però capire quale cesto stiamo comprando, quanto costa e soprattutto perché lo abbiamo scelto.”
Probabilmente mi guarderebbe per qualche secondo e poi mi chiederebbe:
“E allora perché in finanza usate tutte quelle parole difficili?”
E avrebbe ragione.
Gli ETF non sono una scorciatoia per diventare ricchi, non eliminano il rischio, non garantiscono rendimenti e non trasformano automaticamente chi li acquista in un buon investitore.
Hanno però reso molto più accessibile qualcosa che in passato era decisamente più complicato: costruire un investimento molto diversificato, con costi potenzialmente contenuti e anche partendo da capitali relativamente piccoli.
Ed è proprio per questo che possono rappresentare un ottimo punto dal quale iniziare.
Non necessariamente per comprare subito.
Per iniziare a capire.
Hai capito cosa sono gli ETF. Ma come si comincia davvero?
A questo punto potresti aver compreso cos'è un ETF e trovarti comunque davanti alle domande più concrete.
Quale piattaforma dovrei utilizzare? Come faccio a confrontare due ETF apparentemente simili? Meglio accumulazione o distribuzione per il mio obiettivo? Quanto potrei destinare ogni mese a un PAC senza compromettere il mio equilibrio finanziario? Come posso capire se il livello di rischio che sto scegliendo è realmente compatibile con me?
Sono domande assolutamente normali e, secondo me, rappresentano proprio il passaggio nel quale l'educazione finanziaria deve smettere di essere teoria e cominciare a diventare consapevolezza applicata alla propria situazione.
Se vuoi approfondire questi aspetti, possiamo farlo insieme attraverso una consulenza dedicata, partendo da dove sei oggi, dai tuoi obiettivi, dalle tue conoscenze e da ciò che vuoi costruire.
L'obiettivo non è consegnarti una lista della spesa dicendoti semplicemente “compra questo ETF su questa piattaforma”, perché alla fine avresti magari un investimento in più, ma sapresti poco più di prima.
Preferisco aiutarti a comprendere come confrontare gli strumenti, come valutare una piattaforma, quali costi osservare, quali domande farti prima di investire e come costruire un metodo che progressivamente ti renda più consapevole e autonomo nelle tue decisioni.
Perché il primo investimento importante non è quello che fai in Borsa.
È quello che fai nella tua educazione finanziaria.
👉 Se vuoi capire come trasformare questi concetti in un percorso concreto, prenota una consulenza con me. Partiremo dai tuoi obiettivi, non dal prodotto da venderti.
Il futuro si costruisce oggi, non domani.